

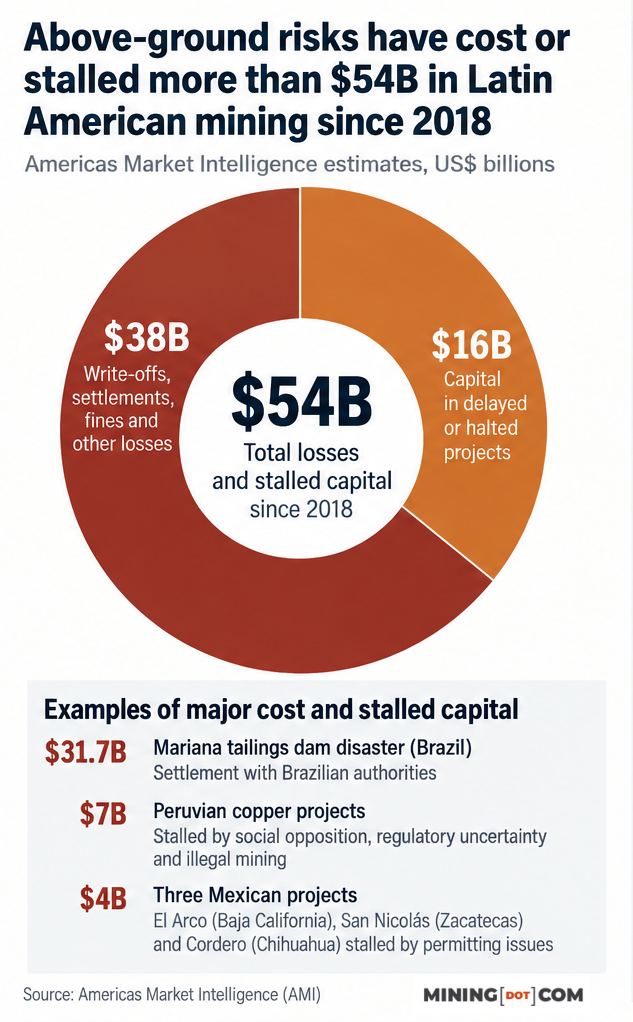
Los riesgos no geológicos han provocado pérdidas o paralizado inversiones por más de US$54.000 millones en la minería latinoamericana desde 2018, lo que pone de relieve cómo los permisos, los conflictos con las comunidades y la seguridad pueden determinar si la riqueza mineral de la región se convierte en minas en producción.
Americas Market Intelligence (AMI) estima que unos US$38.000 millones corresponden a castigos contables, acuerdos judiciales, multas y otras pérdidas documentadas, mientras que otros US$16.000 millones representan capital inmovilizado en proyectos retrasados o paralizados. Esta última cifra incluye cerca de US$7.000 millones en proyectos de cobre en Perú y US$4.000 millones en tres proyectos detenidos por problemas de permisos en México, señaló Sebastián Pérez-Ferreiro, codirector del área de minería y riesgos de AMI, durante un seminario web realizado el jueves.
“La cifra es, en términos generales, consistente con la magnitud de las interrupciones que observamos en América Latina, aunque no hemos verificado de manera independiente el cálculo de AMI”, dijo a MINING.COM Juan Carlos Guajardo, director ejecutivo de la consultora chilena Plusmining. “Es importante distinguir entre las pérdidas ya materializadas y el capital inmovilizado en proyectos retrasados”.
Los especialistas en geopolítica minera Eduardo Zamanillo y Marta Rivera también advirtieron que la estimación de US$54.000 millones no debe interpretarse como una medida del atractivo general de la región para la inversión. Según señalaron, los países latinoamericanos presentan diferencias sustanciales en la madurez de sus industrias mineras, infraestructura, instituciones, seguridad y evolución regulatoria.
“Vemos una región que está entrando en un nuevo ciclo minero potencialmente importante, más que una que se esté volviendo uniformemente menos atractiva”, dijeron Zamanillo y Rivera a MINING.COM.
La distinción es relevante en un momento en que América Latina busca inversiones para ampliar la producción de cobre, oro, litio y otros minerales. Según AMI, el Observatorio de Conflictos Mineros de América Latina, una organización sin fines de lucro que monitorea proyectos extractivos, registra actualmente 284 conflictos que involucran a 301 proyectos en la región.
Guajardo advirtió que la cifra acumulada de US$54.000 millones no demuestra, por sí sola, que el riesgo esté aumentando cada año. Lo que ha cambiado es la importancia que los inversionistas asignan a esos riesgos al evaluar si los proyectos pueden construirse de manera económicamente viable y dentro de los plazos previstos.
Juan Ignacio Guzmán, gerente general de GEM Mining Consulting, señaló que los retrasos pueden ser más importantes que los gastos directos legales o de seguridad, porque postergan los flujos de caja y pueden reducir el valor de un proyecto.
Certeza de ejecución
La mayor pérdida individual incluida en el cálculo de AMI corresponde a la reparación de los impactos ambientales, sociales y legales de largo plazo del desastre de la presa de relaves de Mariana, ocurrido en Brasil en 2015.
BHP (NYSE, LON, ASX: BHP), Vale (NYSE: VALE) y Samarco alcanzaron un acuerdo con las autoridades brasileñas, valorado por AMI en US$31.700 millones, para abordar las consecuencias ambientales, sociales y legales del desastre.
Las controversias regulatorias también mantienen inmovilizados miles de millones de dólares en inversiones previstas. AMI identifica cerca de US$7.000 millones en proyectos de cobre en Perú detenidos por oposición social, incertidumbre regulatoria y minería ilegal. En México, El Arco, en Baja California; San Nicolás, en Zacatecas; y Cordero, en Chihuahua, representan alrededor de US$4.000 millones en inversiones frenadas por problemas de permisos, según AMI.
Zamanillo y Rivera identificaron la “certeza de ejecución” como la limitación más extendida en la región, particularmente en lo relativo a la previsibilidad y duración de la tramitación de permisos, aunque la seguridad y la minería ilegal han adquirido una importancia equivalente en algunas jurisdicciones.
Según explicaron, la certeza de ejecución va más allá de los plazos administrativos. Los proyectos también necesitan una legitimidad institucional y social que pueda sostenerse durante décadas.
“Un proyecto técnicamente sólido y económicamente atractivo puede seguir siendo estructuralmente vulnerable si esa legitimidad no logra construirse y mantenerse”.
Esta evaluación coincide con las preocupaciones de Guajardo y Guzmán, quienes identificaron la incertidumbre en la tramitación de permisos como una barrera importante para la inversión. Guajardo señaló que los inversionistas pueden incorporar en sus cálculos estándares ambientales exigentes y obligaciones conocidas, pero enfrentan dificultades cuando la duración o el resultado de los procesos de aprobación siguen siendo inciertos después de haber comprometido un capital considerable.
El desafío varía según la jurisdicción. Guajardo indicó que, en Chile, los procesos de aprobación extensos y complejos dificultan el desarrollo de nuevas minas y ampliaciones, mientras que, en Perú, las relaciones con las comunidades, las disputas territoriales y la minería ilegal pueden constituir obstáculos tan importantes como la tramitación formal de permisos.
AMI cita la ampliación de Collahuasi, en Chile, como un ejemplo de cómo las decisiones regulatorias pueden afectar grandes inversiones. En mayo, el Segundo Tribunal Ambiental del país anuló un permiso clave para la ampliación de US$3.200 millones de la sexta mayor mina de cobre del mundo, tras detectar deficiencias en el tratamiento de las observaciones de las comunidades. La decisión exigió una revisión adicional de determinados aspectos ambientales y sociales.
Cobre Panamá, de First Quantum Minerals (TSX: FM), ofrece un ejemplo más extremo de la convergencia de presiones políticas, legales y sociales. Se ordenó el cierre de la mina de cobre, de US$6.800 millones, después de que la Corte Suprema de Panamá determinara, a fines de 2023, que la ley que aprobaba su contrato de concesión era inconstitucional. Según cifras citadas por AMI, la operación había representado alrededor del 5% del producto interno bruto de Panamá y el 75% de sus exportaciones de minerales, además de sostener unos 54.000 empleos directos e indirectos.
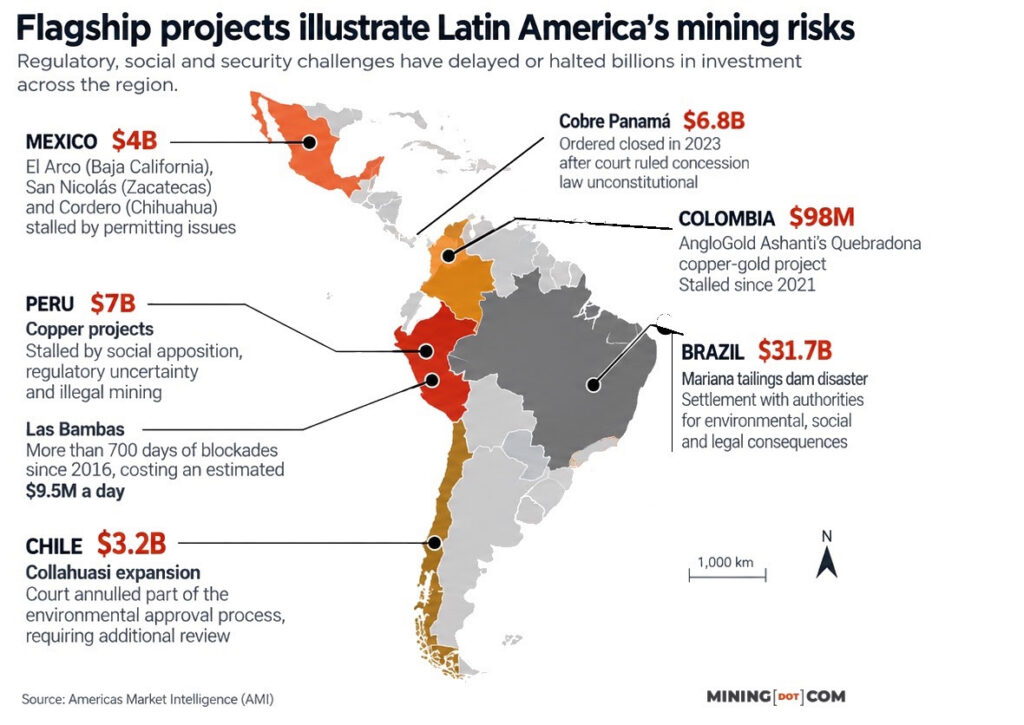
En Colombia, AngloGold Ashanti (NYSE: AU) (JSE: ANG) (ASX: AGG) ha registrado un castigo contable de US$98 millones en su proyecto de cobre y oro Quebradona, paralizado desde 2021, y apunta a presentar un nuevo estudio de impacto ambiental en 2027.
La seguridad plantea otro desafío. Zijin Mining informó en 2024 que había perdido el control del 60% de los túneles de su mina de oro Buriticá, en Colombia, frente a mineros ilegales respaldados por el Clan del Golfo.
Zamanillo y Rivera señalaron que debilitar la minería formal legítima en lugares donde la capacidad del Estado es limitada puede abrir espacio a la extracción ilegal o “anómica”, es decir, al margen de un orden normativo efectivo. Esto convierte la seguridad en parte de un desafío estructural más amplio, en lugar de un riesgo operativo aislado.
Cambios en la inversión
Los riesgos no geológicos no necesariamente están llevando a las empresas mineras a salir de América Latina. En cambio, las compañías son cada vez más selectivas respecto de dónde y cuándo comprometen capital, mientras los gobiernos de todo el mundo compiten por desarrollar cadenas de suministro de minerales.
Guajardo señaló que las mineras favorecen cada vez más las ampliaciones de operaciones existentes, donde la infraestructura y las relaciones con las comunidades ya están establecidas, por sobre grandes proyectos nuevos que requieren procesos más largos y menos predecibles para entrar en producción.
Zamanillo y Rivera interpretan esta tendencia menos como una retirada de capital de América Latina y más como una intensificación de la competencia mundial por la inversión minera. Varios países intentan mejorar su posición: Argentina, mediante su Régimen de Incentivo para Grandes Inversiones (RIGI), y Chile, mediante una reforma de permisos. Brasil, por su parte, ha impulsado una estrategia de minerales críticos, mientras Ecuador ha avanzado hacia la reapertura del acceso a concesiones mineras.
Argentina ha continuado incorporando proyectos mineros a su Régimen de Incentivo para Grandes Inversiones (RIGI), diseñado para ofrecer mayor certeza e incentivos a proyectos de gran escala. Este año, el gobierno aprobó la incorporación del proyecto de cobre, oro y plata Vicuña al régimen y actualizó las normas de inversión minera para simplificar los procedimientos y fortalecer la previsibilidad.
Perú refleja esta tensión. Su potencial geológico de cobre y su cartera de proyectos siguen siendo atractivos, pero los conflictos sociales y las condiciones de seguridad pueden modificar los plazos y el riesgo de los proyectos. Chile continúa siendo un destino
importante para la inversión en cobre, aunque los tiempos de aprobación pueden influir en las prioridades de desarrollo.
Los conflictos con las comunidades muestran cómo estos riesgos se convierten en costos operativos. Según AMI, la mina de cobre Las Bambas, en Perú, ha enfrentado más de 700 días de bloqueos en su corredor de transporte desde que inició la producción comercial en 2016. Las paralizaciones han costado alrededor de US$9,5 millones diarios, de acuerdo con estimaciones del gremio minero peruano citadas por la consultora.
John Price, codirector del área de minería y riesgos de AMI, vinculó parte del conflicto con un plan inicial para transportar el concentrado de cobre mediante un mineroducto hasta Cusco. Ese plan fue abandonado después de que MMG (HKEX: 1208) adquiriera Las Bambas, y el concentrado pasó a transportarse en camiones a través de las comunidades situadas a lo largo de la ruta.
“Si no se toma el tiempo para involucrarse de verdad con la comunidad y no se cumplen las promesas que se hacen, tarde o temprano eso pasa la cuenta”, dijo Price.
AMI sostiene que un monitoreo más temprano de las amenazas comunitarias, políticas, regulatorias y de seguridad puede reducir los costos, porque estos riesgos se superponen cada vez más y difícilmente pueden gestionarse de forma aislada.
Zamanillo y Rivera mantienen una visión positiva sobre las perspectivas de largo plazo de la región, pero señalaron que la geología, por sí sola, no determinará qué jurisdicciones captarán la próxima ola de inversiones. La infraestructura, la certeza de ejecución, la seguridad, el financiamiento y la legitimidad determinarán cada vez más si los recursos minerales se convierten en minas operativas y capacidad de procesamiento.
“A la región no le faltan recursos minerales”, dijo Guajardo. “Su desafío es ofrecer una vía creíble para desarrollarlos”.
Fuente: Mining.com